
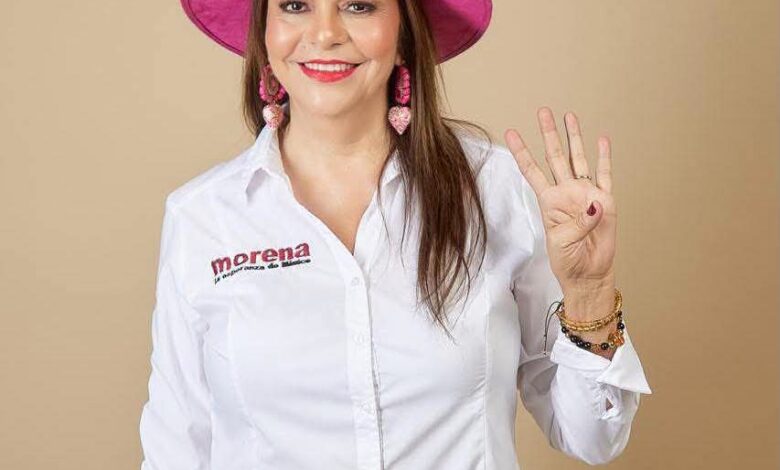
La Auditoría Superior del Estado documentó observaciones financieras en las cuentas públicas de 2021 y 2023, relacionadas con recursos pendientes de comprobar, gastos improcedentes, pagos en exceso y deficiencias en obras públicas.
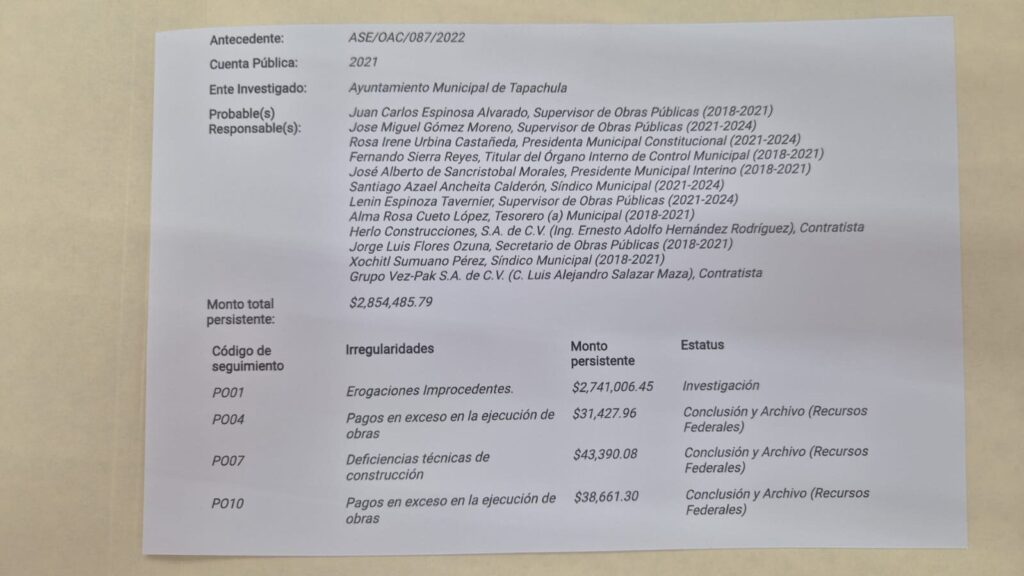
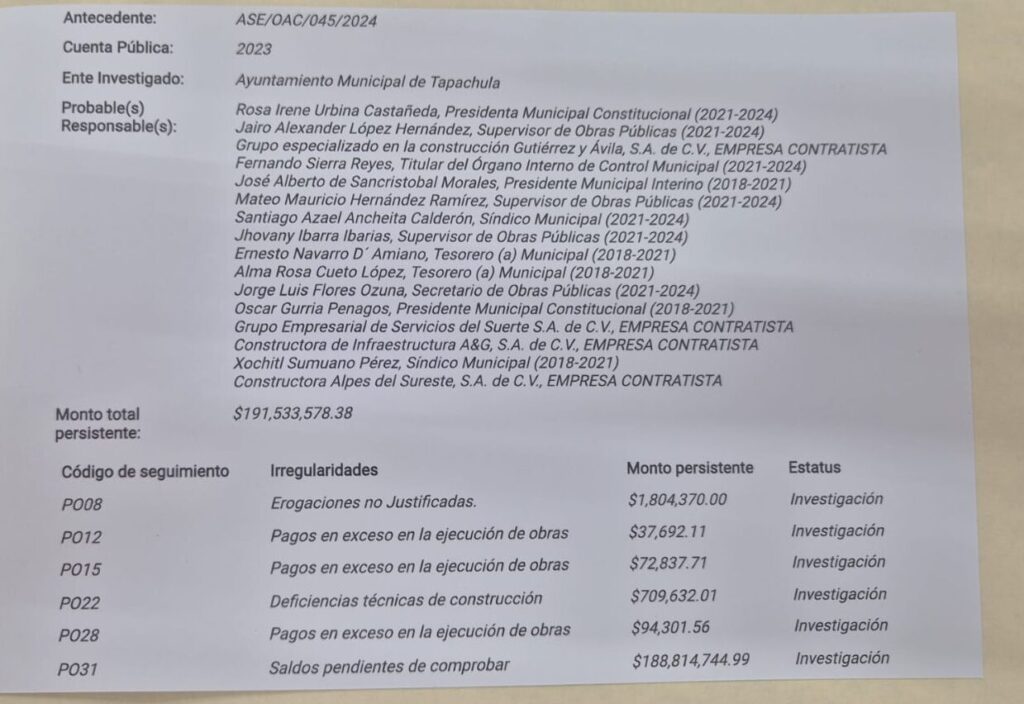
TAPACHULA, CHIAPAS.— Un monto de 194 millones 388 mil 64 pesos con 17 centavos fue objeto de observaciones por parte de la Auditoría Superior del Estado (ASE) en las cuentas públicas de 2021 y 2023 del Ayuntamiento de Tapachula, durante la administración encabezada por la entonces alcaldesa Rosa Irene Urbina Castañeda.
De acuerdo con los documentos de auditoría consultados, las observaciones corresponden principalmente a recursos cuyo ejercicio no fue debidamente comprobado, así como a erogaciones improcedentes, gastos sin justificar y presuntas irregularidades en la ejecución de obras públicas.
Entre los montos señalados destacan:
- 188 millones 814 mil 744.99 pesos en saldos pendientes de comprobar.
- 2 millones 741 mil 006.45 pesos en erogaciones improcedentes.
- 1 millón 804 mil 370 pesos en erogaciones no justificadas.
- 753 mil 022.09 pesos por deficiencias técnicas en construcciones.
- 274 mil 920.64 pesos por pagos en exceso en obras públicas.
El expediente ASE/OAC/045/2024, correspondiente al ejercicio fiscal 2023, concentra más de 191.5 millones de pesos en observaciones, mientras que el expediente ASE/OAC/087/2022, relativo a 2021, registra aproximadamente 2.85 millones de pesos adicionales.
La magnitud de los recursos observados coloca bajo escrutinio el manejo financiero de la administración municipal que encabezó Urbina Castañeda y abre interrogantes sobre la comprobación del gasto público, la ejecución de obras y los mecanismos de supervisión que operaron durante esos ejercicios.
Según los documentos revisados, tres observaciones correspondientes a 2021 aparecen como concluidas y archivadas, mientras que las restantes figuran como investigaciones pendientes de resolución.
Es importante precisar que las observaciones de auditoría no representan, por sí mismas, la acreditación de un desvío de recursos ni de responsabilidades administrativas o penales. Sin embargo, sí implican señalamientos que deben ser solventados ante las autoridades fiscalizadoras.
Ante este escenario, resulta necesario que se informe qué recursos fueron finalmente comprobados, cuáles continúan pendientes de aclaración y si existen responsabilidades derivadas de las observaciones detectadas.
Casi 194 millones de pesos están en el centro de los cuestionamientos sobre las finanzas públicas de Tapachula. La transparencia y la rendición de cuentas son indispensables para esclarecer el destino de esos recursos.